Domain wach-und-sicherheitsdienst.de kaufen?
Wir ziehen mit dem Projekt
wach-und-sicherheitsdienst.de um.
Sind Sie am Kauf der Domain
wach-und-sicherheitsdienst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wach-und-sicherheitsdienst.de kaufen?
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **

Ähnliche Suchbegriffe für Renditepotenzial
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
ASS Altenburger 22599248 - Trumpf und Quartett - NotrufASS Altenburger Trumpf und Quartett - Notruf Wenn ein Unfall passiert, ist schnelle Hilfe gefragt: Einsatzfahrzeuge von A-Z sind im neuen Trumpf- und Quartettspiel Notruf zu erleben! Für die aktuelle Edition wurde das Spiel inhaltlich überarbeitet und erhielt ein modernes, zeitgemäßes Design. In den...2,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Infraworld Notruf-Taster für Saunen und InfrarotkabinenNotruf-Taster mit Arretierung und Entriegelung für Infrarotkabinen und Saunen. Montageplatte aus Aluminium. Der Notruftaster ist dort zu installieren, wo er im Notfall schnell und leicht erreicht werden kann. Inkl. Notruftaster, 4 Stk. ..149,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
-
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
Ähnliche Suchbegriffe für Renditepotenzial
-
ASS Altenburger 22599248 - Trumpf und Quartett - NotrufASS Altenburger Trumpf und Quartett - Notruf Wenn ein Unfall passiert, ist schnelle Hilfe gefragt: Einsatzfahrzeuge von A-Z sind im neuen Trumpf- und Quartettspiel Notruf zu erleben! Für die aktuelle Edition wurde das Spiel inhaltlich überarbeitet und erhielt ein modernes, zeitgemäßes Design. In den...2,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Infraworld Notruf-Taster für Saunen und InfrarotkabinenNotruf-Taster mit Arretierung und Entriegelung für Infrarotkabinen und Saunen. Montageplatte aus Aluminium. Der Notruftaster ist dort zu installieren, wo er im Notfall schnell und leicht erreicht werden kann. Inkl. Notruftaster, 4 Stk. ..149,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
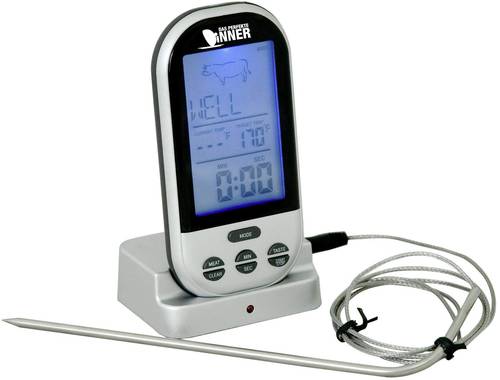
Techno Line Grill-Thermometer Alarm, Überwachung der Kerntemperatur WS 1050°C /°F-AnzeigeDas WA 1050 ist ein Bratenthermometer mit Funkübertragung. Es ist das perfekte Accesscoire zum Kochen und Grillen. Sie können in den Einstellung zwischen 8 verschiedenen Fleischtypen wählen und haben die Möglichkeit sich zwischen eine der 5 unterschiedlichen Garstufen zu entscheiden. Auf dem Display wird Ihnen die Soll - und die Ist-Temperatur angezeigt. Die Countdown-, sowie die Stoppuhr-Funktion machen das Bratenthermometer zusätzlich zu einem praktischem Helfer in der Küche. Dank der Hintergrundbeleuchtung ist das Display auch bei schlechteren Lichtverhältnissen (zum Beispiel bei einem abendlichen Grillfest) sehr gut ablesbar. Die Bedienung ist kinderleicht. Stecken Sie die Nadel in das Gargut und stellen Sie die Fleischart und die gewünschte Garstufe ein. Wird der eingestellte Gargrad erreicht, ertönt ein akustisches Signal und Sie können Ihr Fleisch servieren.23,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
-
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.